随着金融科技的高速演进,互联网金融已从最初的渠道变革步入以数据为核心驱动力的深水区。互联网数据服务作为连接海量信息与金融决策的桥梁,正深刻改变着风险控制、精准营销、运营优化等关键环节。本文旨在探讨数据分析在互联网金融中的具体应用,并聚焦互联网数据服务如何为这一领域提供底层支撑与创新动能。
一、互联网数据服务:互联网金融的数据基石
互联网金融的“互联网”属性决定了其数据来源的广泛性与实时性。互联网数据服务通过采集、清洗、整合用户在互联网上的行为轨迹、社交关系、交易记录、设备信息等多模态数据,构建起全面、动态的用户画像。与传统金融数据相比,互联网数据具有维度丰富、更新频率高、非结构化比例大等特点,这要求数据服务具备强大的实时处理与异构数据融合能力。诸如用户浏览金融产品页面的停留时长、APP内的操作路径、社交媒体上的信贷讨论等看似零散的信息,经专业数据服务加工后,都能转化为评估信用风险与洞察用户需求的宝贵资产。
二、数据分析在互联网金融的核心应用场景
1. 智能风控与反欺诈
风险控制是互联网金融的生命线。基于互联网数据服务,数据分析能够构建多层次的风控体系:
- 贷前信用评估:利用机器学习模型整合用户的互联网行为数据(如消费习惯、社交活跃度、手机使用行为)与传统征信数据,形成更全面的信用评分,有效覆盖缺乏信贷记录的长尾人群,践行普惠金融理念。
- 贷中监控与预警:实时分析用户行为动态,监测异常登录、频繁修改个人信息、多头借贷等风险信号,借助图计算技术挖掘复杂关联网络中的团伙欺诈模式,实现风险的早识别、早处置。
- 贷后催收与失联修复:通过互联网数据服务补充用户联系方式与社交关系,结合还款行为预测模型,制定差异化的催收策略,提升回款效率。
2. 精准营销与客户生命周期管理
互联网金融市场竞争激烈,获客成本高企。数据分析助力实现从“广撒网”到“精准垂钓”的转变:
- 客户分群与产品匹配:基于互联网行为数据构建多维标签体系,将用户分为理财偏好型、借贷敏感型、支付高频型等群体,并推送个性化的金融产品与费率方案。
- Response预测与渠道优化:分析历史营销活动的响应数据,建立转化预测模型,指导营销策略在正确的时间、通过正确的渠道触达正确的人,显著提升ROI。
- 流失预警与挽回:通过监测用户APP使用频率下降、资产转出等早期信号,预测流失概率,并自动触发挽留措施(如专属优惠、客服回访),延长客户生命周期。
3. 运营优化与决策支持
数据分析同样渗透至互联网金融平台的内部运营:
- 产品定价与动态调整:结合市场利率、用户风险等级与资金供需情况,利用数据分析实现千人千面的风险定价,在保持竞争力的同时保障风险覆盖。
- 流动性管理:预测用户充值、提现、还款的周期性波动,优化备付金头寸,提升资金使用效率。
- 用户体验优化:通过埋点数据分析页面转化漏斗、功能使用热图,定位体验痛点,指导产品迭代与界面优化。
三、技术架构与实践挑战
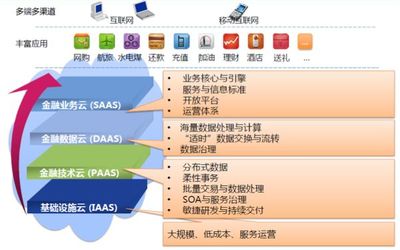
互联网数据服务支撑下的数据分析应用依托于一套完整的技术栈:数据采集层通过SDK、爬虫、API对接等方式获取内外部数据;数据存储层采用Hadoop、Spark等大数据平台处理海量数据;数据计算层运用机器学习、深度学习算法进行模型训练与预测;数据应用层则通过BI工具、决策引擎将分析结果转化为业务行动。
实践中也面临诸多挑战。数据质量与合规性首当其冲,互联网数据源鱼龙混杂,需建立严格的数据治理体系,同时遵循《个人信息保护法》《数据安全法》等法规要求,在用户授权范围内合规使用数据。模型的可解释性与稳定性同样突出,金融风控模型需避免“黑箱”决策,部分场景下需满足监管对模型可解释性的要求,且需应对数据分布漂移带来的模型衰减问题。数据孤岛与融合壁垒亦不可忽视,不同互联网平台间的数据难以直接打通,如何在保护隐私的前提下实现数据价值共享(如通过隐私计算、联邦学习技术)仍是行业探索的前沿课题。
四、未来展望
互联网数据服务与数据分析在互联网金融中的融合将更趋深入。一方面,联邦学习、差分隐私等隐私增强计算技术将逐步成熟,在不出域、不泄露原始数据的前提下实现联合建模,破解数据孤岛困局;另一方面,实时流计算与图神经网络的应用将把风控与营销的时效性提升至毫秒级,实现“当下决策、当下干预”。多模态数据(文本、图像、语音)的分析能力将成为新的竞争差异化点,例如通过分析客服通话录音的情绪变化来预警客户投诉风险或识别欺诈话术。对于从业机构而言,构建以互联网数据服务为基础、以数据分析为核心能力、以合规安全为生命线的数字化运营体系,将是在激烈的市场竞争中行稳致远的关键所在。